
Malta e Cipro sono le due isole dell’Unione europea che gli imprenditori confrontano più spesso quando cercano un carico fiscale più basso senza uscire dall’Unione. In entrambe l’inglese è la lingua degli affari, il diritto societario segue il modello britannico e le imprese operano nel mercato unico europeo. Dal 1° gennaio 2026, però, il confronto è cambiato: Cipro ha portato l’imposta societaria al 15% e ha riscritto le regole sui dividendi, mentre Malta mantiene il sistema dei rimborsi e dal 2027 rende più severi i programmi di residenza.
Questa guida confronta i due Paesi su imposta societaria, dividendi, tassazione personale, regimi per i non domiciliati, costituzione della società e residenza, con le regole in vigore nel 2026.
La risposta breve
- Per una società di trading con soci che vivono fuori da entrambe le isole, Malta in genere costa meno: circa il 5% effettivo sugli utili da trading grazie al rimborso ai soci, contro il 15% fisso di Cipro.
- Per un imprenditore che si trasferisce a Cipro come non domiciliato, sui dividendi Cipro è difficile da battere: nessun contributo per la difesa (Special Defence Contribution) per 17 anni, solo il 2,65% di contributo sanitario.
- Entrambe le isole permettono di pagare l’imposta sugli utili da trading in un’unica soluzione: Cipro al 15%, Malta a circa il 5% se la società fa parte di un’unità fiscale con una holding maltese. Senza questa struttura, la società maltese paga il 35% e il socio chiede poi il rimborso.
- In entrambi i Paesi la società deve essere gestita davvero dove è registrata. Una società amministrata da un altro Paese rischia di essere tassata lì.
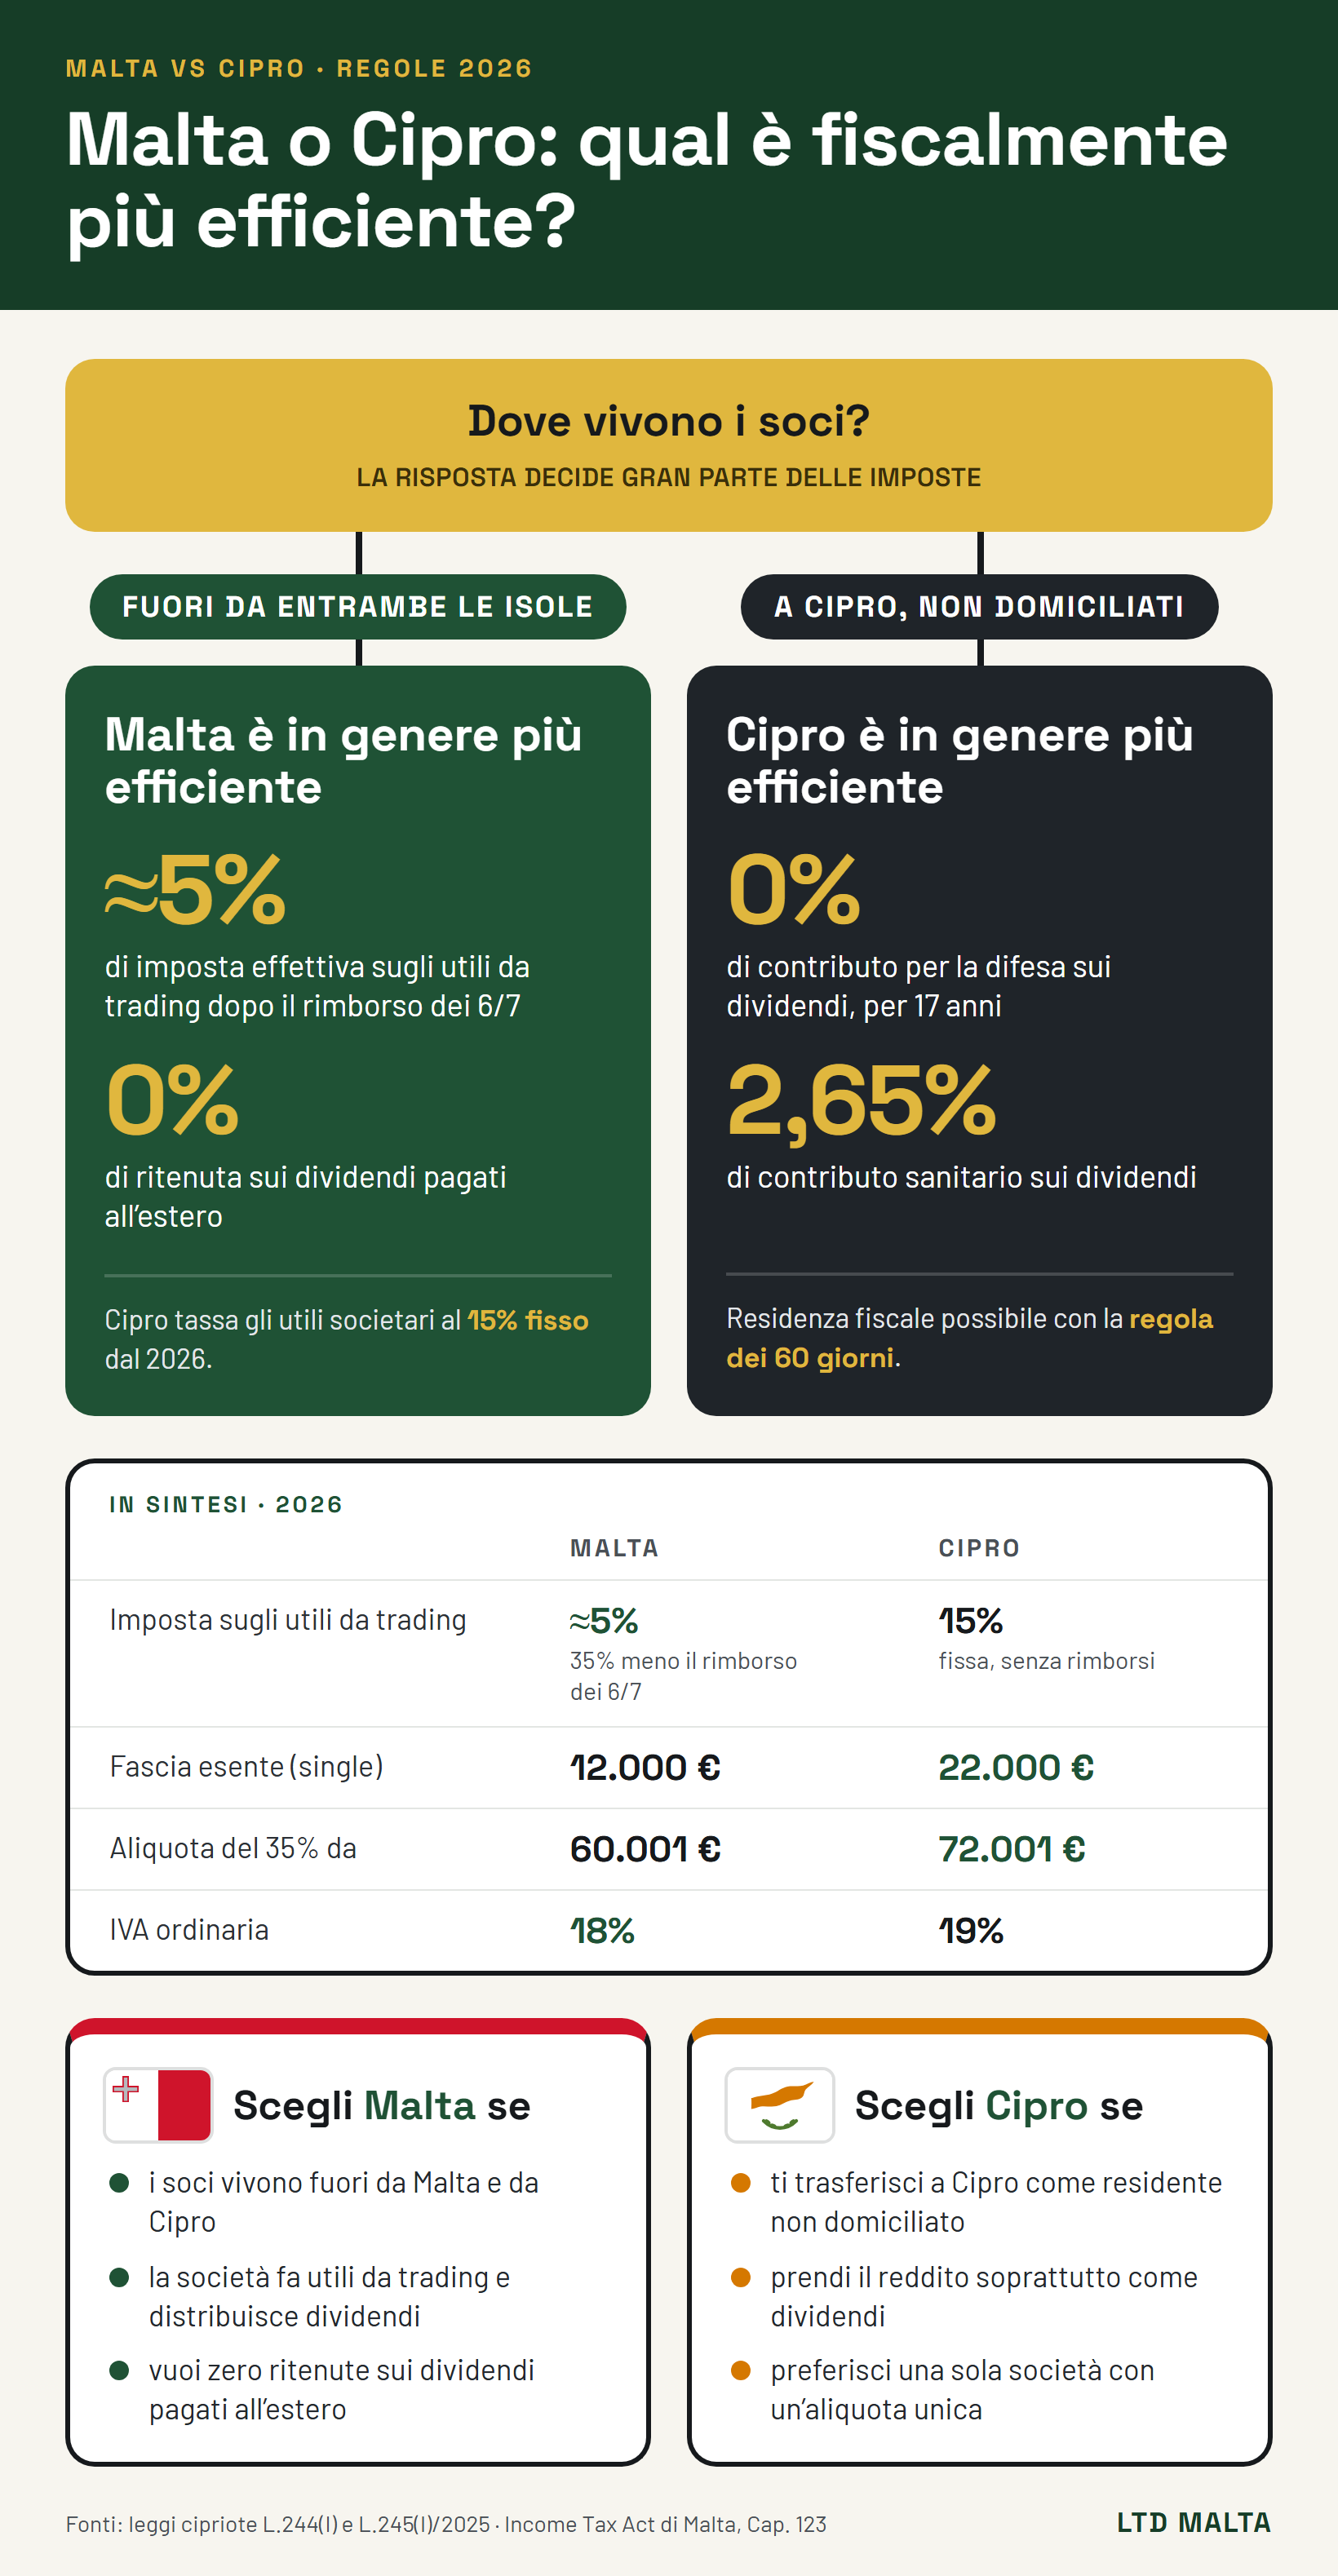
Malta e Cipro a colpo d’occhio (2026)
| Malta | Cipro | |
|---|---|---|
| Imposta societaria | 35%, con rimborso ai soci | 15% (12,5% fino al 2025) |
| Imposta effettiva sugli utili da trading | Circa 5% dopo il rimborso dei 6/7 | 15% |
| Regime opzionale a imposta fissa | 15% definitivo, senza rimborsi (dagli utili 2024) | Non serve |
| Ritenuta sui dividendi ai non residenti | Nessuna | Nessuna, salvo 5% o 17% verso giurisdizioni a bassa tassazione o in lista nera |
| Dividendi esteri dei residenti non domiciliati | Tassati solo se portati a Malta | 0% di contributo per la difesa per 17 anni su 20, 2,65% di contributo sanitario |
| Aliquota personale massima | 35% oltre 60.000 € | 35% oltre 72.000 € |
| Fascia esente (single) | 12.000 € | 22.000 € |
| IVA ordinaria | 18% | 19% |
| Capitale minimo | 1.164,69 €, versato al 20% | Nessun minimo di legge |
| Revisione contabile | Obbligatoria per ogni società | Obbligatoria per ogni società |
Imposta societaria: il sistema dei rimborsi maltese contro il nuovo 15% cipriota
Cipro tassa gli utili societari con un’aliquota fissa del 15% dal 1° gennaio 2026, contro il 12,5% precedente. La riforma ha anche allungato da cinque a sette anni il riporto delle perdite. La società paga l’imposta e la partita si chiude lì, il che rende gli adempimenti semplici.
Malta applica il 35% sugli utili societari, ma i soci possono chiedere un rimborso quando la società distribuisce un dividendo. Per i redditi da trading il rimborso è pari ai sei settimi dell’imposta pagata, e il carico complessivo scende a circa il 5%. Per interessi e royalty di natura passiva il rimborso è di cinque settimi, circa il 10% in totale. Spieghiamo il meccanismo passo per passo nella guida alla tassazione al 5% di Malta.
Senza una struttura di gruppo, il rimborso ha un costo di liquidità: la società paga il 35% pieno e il socio recupera la differenza dopo aver presentato la richiesta. Dal 2019 le regole sul consolidato fiscale permettono a una holding maltese e a una controllata posseduta almeno al 95% di formare un’unità fiscale (fiscal unit). L’unità fiscale paga subito l’imposta all’aliquota netta, circa il 5% sugli utili da trading, e nessuno deve chiedere rimborsi (Consolidated Group (Income Tax) Rules, regola 6(2)). Dagli utili 2024 le società maltesi possono anche scegliere un’imposta definitiva del 15% senza rimborsi. Questa opzione non riduce l’imposta, quindi per la maggior parte delle società di trading restano più convenienti il rimborso o l’unità fiscale.
Il Budget 2027 di Malta, presentato il 26 ottobre 2026, ha annunciato un’aliquota del 25% sugli utili che le società con fatturato fino a 1 milione di euro trattengono o reinvestono. Data di partenza e condizioni dipendono da regole non ancora pubblicate. Seguiamo i dettagli nell’articolo sulle novità del Budget 2027 per le imprese.
Sui dividendi ricevuti dalle partecipate entrambi i Paesi prevedono un’esenzione per partecipazioni, quindi le holding sono diffuse in tutte e due. Cipro ha inoltre mantenuto l’IP box, che esenta l’80% degli utili da proprietà intellettuale qualificante. Con la nuova aliquota del 15% l’imposta effettiva su quei redditi sale a circa il 3%.
Dividendi: la differenza che decide
I due Paesi trattano il socio in modo molto diverso, e spesso è questo punto a decidere la scelta.
Malta non applica ritenute sui dividendi pagati a soci non residenti. Il socio che vive fuori da Malta riceve dividendo e rimborso e paga le imposte solo dove risiede.
Cipro tassa i dividendi dei residenti con il contributo per la difesa (Special Defence Contribution, SDC). Dal 2026 l’SDC sui dividendi dei residenti domiciliati a Cipro scende al 5% per gli utili prodotti dal 2026 in poi, mentre i dividendi pagati con utili fino al 2025 restano al 17%. Una nuova SDC del 10% colpisce i dividendi occulti, come l’uso personale di beni della società. I residenti pagano anche il contributo sanitario GeSY del 2,65% sui dividendi, fino a 180.000 € di reddito.
Cipro ha anche abolito la distribuzione presunta dei dividendi per gli utili dal 2026. Con la vecchia regola, il 70% degli utili non distribuiti entro due anni si considerava pagato ai soci. La regola resta in via transitoria per gli utili 2024 e 2025.
I pagamenti verso l’estero sono in genere esenti da ritenuta, con due eccezioni introdotte nel 2026: il 5% sui dividendi pagati a società in giurisdizioni a bassa tassazione e il 17% su quelli pagati a società di giurisdizioni nella lista UE dei Paesi non cooperativi.
Tassazione personale e regimi per i non domiciliati
Entrambe le isole tassano le persone fisiche con aliquote progressive fino al 35%, e dal 2026 Cipro ha gli scaglioni più favorevoli.
| Scaglione di reddito imponibile | Malta (single, 2026) | Cipro (2026) |
|---|---|---|
| 0% | Fino a 12.000 € | Fino a 22.000 € |
| 15% / 20% | Da 12.001 a 16.000 € al 15% | Da 22.001 a 32.000 € al 20% |
| 25% | Da 16.001 a 60.000 € | Da 32.001 a 42.000 € |
| 30% | Nessuno | Da 42.001 a 72.000 € |
| 35% | Oltre 60.000 € | Oltre 72.000 € |
Ogni aliquota si applica solo alla parte di reddito che rientra nel proprio scaglione.
Per chi si trasferisce, contano più i regimi per i non domiciliati che gli scaglioni.
- Cipro: il residente non domiciliato non paga SDC su dividendi e interessi per 17 degli ultimi 20 anni di residenza. Scaduto quel periodo, può mantenere l’esenzione versando 250.000 € per ogni periodo di cinque anni, per al massimo due periodi. Cipro esenta inoltre il 50% dei redditi di lavoro dipendente oltre 55.000 € per 17 anni a chi non era residente nei 15 anni precedenti.
- Malta: il residente non domiciliato paga le imposte sui redditi prodotti a Malta e sui redditi esteri che porta a Malta. I redditi esteri lasciati all’estero e le plusvalenze estere non sono tassati. Un’imposta minima di 5.000 € si applica quando redditi esteri pari ad almeno 35.000 € non arrivano interamente a Malta. I soggiornanti di lungo periodo e i residenti permanenti sono tassati sul reddito mondiale, come spieghiamo nell’articolo sulle regole fiscali individuali 2027 di Malta.
Per diventare residente fiscale, Cipro offre la regola dei 60 giorni: almeno 60 giorni sull’isola, non più di 183 giorni in un altro singolo Paese, un’abitazione permanente a Cipro e un’attività, un impiego o una carica di amministratore lì. Dal 2026 non serve più dimostrare di non essere residente altrove. Malta non ha una regola equivalente per i soggiorni brevi.
Dal 2026 Cipro tassa le plusvalenze sulle criptoattività con un’aliquota fissa dell’8% e applica l’imposta sulle plusvalenze solo agli immobili ciprioti e alle quote di società che traggono valore da quegli immobili.
Sostanza: dove la società viene davvero gestita
Entrambi i Paesi sono membri dell’UE, e il fisco del tuo Paese guarderà a dove la società viene effettivamente amministrata. Se gli amministratori decidono dall’Italia, l’Agenzia delle Entrate può considerare la società residente in Italia (esterovestizione) e tassarla con le aliquote italiane, qualunque sia l’aliquota maltese o cipriota.
Dal 2026 una società costituita a Cipro è residente fiscale lì per definizione, salvo diversa previsione di un trattato. Malta considera da tempo residenti le società costituite a Malta. In entrambi i casi il luogo di costituzione decide la regola locale, mentre la gestione effettiva decide il risultato in base ai trattati e nel tuo Paese di residenza.
Costituire e gestire la società
- Registrazione: a Malta il Malta Business Registry registra le società online. La procedura completa è nella nostra guida per aprire una società a Malta. A Cipro la registrazione passa dal Registrar of Companies e le stime sui tempi variano molto da un fornitore all’altro.
- Capitale sociale: Malta richiede almeno 1.164,69 €, versati al 20%. Cipro non fissa un minimo di legge.
- Costi annuali: entrambi i Paesi richiedono il bilancio certificato per ogni società. Cipro ha abolito dal 2024 la tassa annuale di 350 € sulle società.
- Lingua e diritto: a Malta l’inglese è lingua ufficiale. A Cipro le lingue ufficiali sono greco e turco, ma negli affari l’inglese è molto diffuso.
Residenza per i cittadini extra UE
Dal 1° gennaio 2027 Malta sostituisce i suoi programmi di residenza fiscale con l’Individual Tax Programme: 15% sui redditi esteri portati a Malta, imposta minima di 35.000 € all’anno e un immobile da almeno 700.000 € o un affitto da 14.000 € all’anno. Le domande ricevute entro il 31 dicembre 2026 mantengono le condizioni attuali fino al 2031. Il nostro servizio di residenza e trasferimento a Malta segue entrambe le strade.
Cipro concede la residenza permanente ai cittadini extra UE che investono almeno 300.000 € più IVA, per esempio in un immobile nuovo, e dimostrano redditi esteri di almeno 50.000 € all’anno. I requisiti non cambiano dal 2023. A settembre 2026 era ancora in discussione un disegno di legge per limitare gli acquisti di immobili da parte di cittadini extra UE.
Malta e Cipro a confronto
Malta
Più adatta alle società di trading
- Circa il 5% effettivo sugli utili da trading
- Nessuna ritenuta sui dividendi ai non residenti
- Non domiciliati tassati solo sui redditi portati a Malta
- Programma di residenza dal 2027 con imposta minima di 35.000 €
Cipro
Più adatta ai residenti non domiciliati
- Imposta societaria fissa al 15% dal 2026, senza rimborsi
- 0% di SDC sui dividendi per i non domiciliati per 17 anni
- Scaglioni personali più ampi, 0% fino a 22.000 €
- Regola dei 60 giorni per la residenza fiscale
Quando Malta, o Cipro, è la scelta sbagliata
- Malta è poco adatta se la struttura produce solo poche migliaia di euro di utile: revisione e adempimenti assorbono il risparmio, e per pagare subito il 5% serve una seconda società per l’unità fiscale.
- Cipro perde il suo vantaggio quando i soci vivono fuori da Cipro: la società paga il 15% e il vantaggio dei non domiciliati sui dividendi non serve più.
- Nessuna delle due funziona se continui a gestire l’attività dal tuo Paese senza una gestione reale sull’isola.
Se stai valutando anche una giurisdizione fuori dall’UE, il nostro confronto tra Malta e Dubai copre gli Emirati Arabi Uniti.
Domande frequenti
L’imposta societaria a Cipro è ancora al 12,5%?
No. Cipro ha portato l’aliquota dell’imposta sul reddito delle società al 15% dal 1° gennaio 2026, con le leggi di riforma fiscale pubblicate a dicembre 2025.
La tassazione effettiva al 5% di Malta esiste ancora nel 2026?
Sì. Resta in vigore l’aliquota del 35% con il rimborso dei sei settimi sugli utili da trading. I gruppi possono pagarla direttamente, senza chiedere rimborsi, con un’unità fiscale. Dagli utili 2024 le società possono anche scegliere un’imposta definitiva del 15% senza rimborsi, ma la scelta è facoltativa.
Cipro applica ancora la distribuzione presunta dei dividendi?
Non sugli utili dal 2026 in poi. La distribuzione presunta del 70% resta in via transitoria sugli utili del 2024 e del 2025.
Quale Paese conviene se mi trasferisco io stesso?
Se diventi residente non domiciliato e ti paghi in dividendi, Cipro di solito costa meno, perché i non domiciliati non pagano SDC sui dividendi per 17 anni. Se resti fuori da entrambe le isole e gestisci una società di trading, di solito costa meno Malta.
Devo vivere a Malta o a Cipro per usare una società lì?
No, ma la società deve essere gestita nel Paese in cui è registrata. Se la gestisci dall’Italia, il fisco italiano può tassarla.
Fonti
- Cipro, Income Tax (Amendment) Law, L.244(I)/2025
- Cipro, Special Defence Contribution (Amendment) Law, L.245(I)/2025
- PwC Worldwide Tax Summaries, Cipro
- PwC Worldwide Tax Summaries, Malta
- Malta, Consolidated Group (Income Tax) Rules, S.L. 123.189