Negli ultimi giorni diversi siti hanno scritto che dal gennaio 2027 i residenti stranieri a Malta pagheranno un’imposta minima di 35.000 € all’anno. Molti stranieri che vivono sull’isola hanno letto queste notizie come un cambiamento della propria situazione fiscale.
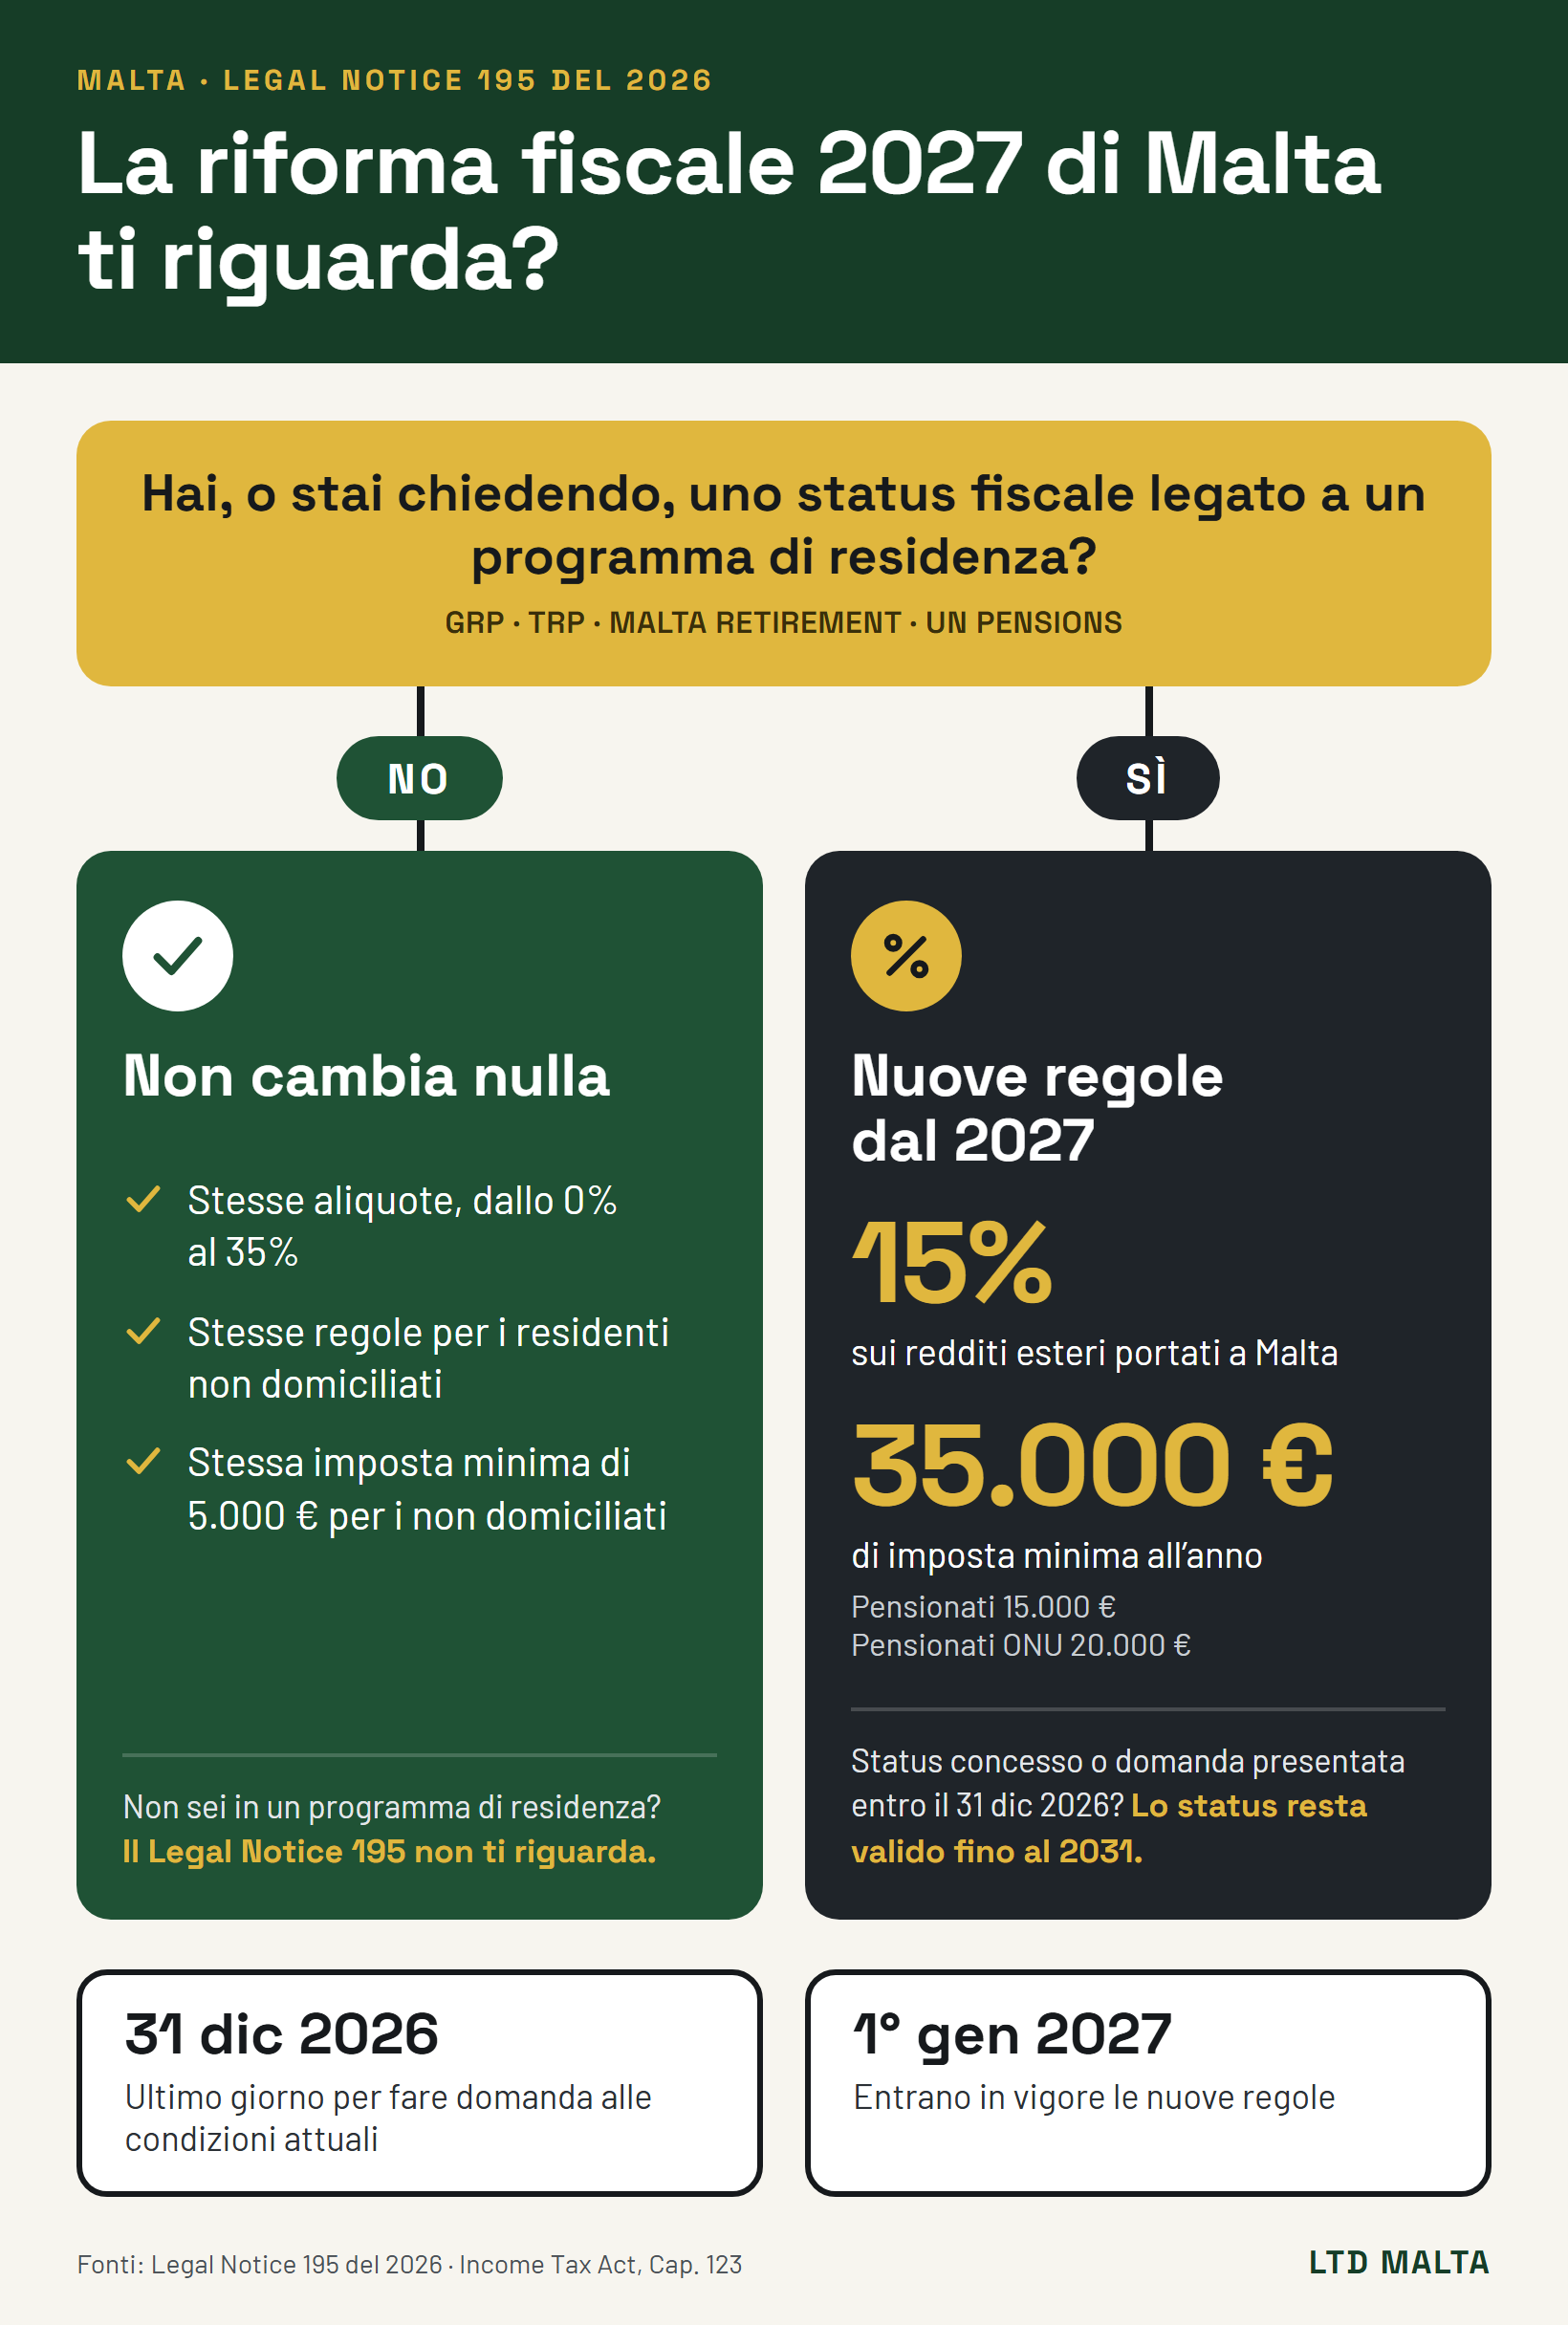
Gli articoli si riferiscono al Legal Notice 195 del 2026, le Individual Tax Programme Rules, 2026. Queste regole riguardano solo chi chiede uno status fiscale speciale nell’ambito di uno dei programmi di residenza maltesi e lo ottiene dal Commissioner for Tax and Customs, l’autorità fiscale. Se vivi a Malta con le regole ordinarie e non hai mai fatto domanda per uno di questi programmi, la tua tassazione resta la stessa.
Le nuove regole in sintesi
- Il Legal Notice 195 del 2026 entra in vigore il 1° gennaio 2027.
- Si applica solo a chi chiede e ottiene uno status fiscale speciale nell’ambito dei programmi di residenza maltesi.
- I nuovi beneficiari pagano un’imposta minima di 35.000 € all’anno (15.000 € per i pensionati e 20.000 € per i pensionati ONU).
- Gli status concessi, o richiesti, entro il 31 dicembre 2026 restano validi fino al 31 dicembre 2031.
- Se vivi a Malta con le regole ordinarie, la tua posizione fiscale non cambia: residenza, domicilio, tassazione per rimesse e imposta minima di 5.000 € per i non domiciliati restano come sono.
Cosa prevede il Legal Notice 195 del 2026
Il ministro delle Finanze ha adottato le regole in base agli articoli 56(23) e 96 dell’Income Tax Act (Cap. 123). La Gazzetta ufficiale le ha pubblicate il 14 luglio 2026 ed entrano in vigore il 1° gennaio 2027.
Le regole disciplinano uno «status fiscale speciale» che il Commissioner concede su domanda. Le categorie sono quattro:
- global resident, per i cittadini di Paesi esterni all’Unione europea, allo Spazio economico europeo e alla Svizzera;
- residente UE, SEE e svizzero;
- pensionato;
- pensionato ONU, per chi riceve una pensione dalla Cassa pensioni del personale delle Nazioni Unite (United Nations Joint Staff Pension Fund) o la relativa pensione di reversibilità.
Gli studi fiscali maltesi descrivono le nuove regole come un quadro unico che sostituisce quattro programmi: il Global Residence Programme, The Residence Programme, il Malta Retirement Programme e lo United Nations Pensions Programme.
Lo status richiede una domanda. Bisogna presentarla tramite un mandatario autorizzato e registrato presso il Commissioner (avvocato, legal procurator, notaio o commercialista abilitato) e pagare un diritto non rimborsabile di 8.500 €. L’aliquota del 15% si applica poi ai redditi esteri che tu, il tuo coniuge e i figli coperti dallo status portate a Malta. Lo status riguarda solo il fisco. Le regole non parlano di permessi di soggiorno, quindi il diritto di vivere a Malta dipende dalle norme sull’immigrazione che si applicano al tuo caso.
Cosa cambia per chi fa domanda dal 2027
Il beneficiario paga un’aliquota fissa del 15% sui redditi esteri portati a Malta e può far valere il credito per le imposte pagate all’estero. Gli altri redditi del beneficiario e dei familiari coperti sono tassati a parte al 35%.
Le novità principali riguardano l’imposta minima e il requisito immobiliare. Un immobile acquistato per meno di 700.000 € prima dell’entrata in vigore delle regole può ancora valere come immobile qualificante, secondo le linee guida pubblicate dal Commissioner.
| Programmi precedenti | Individual Tax Programme dal 2027 | |
|---|---|---|
| Imposta minima, global resident e residenti UE/SEE/svizzeri | 15.000 € all’anno | 35.000 € all’anno |
| Imposta minima, pensionati | 7.500 €, più 500 € per ogni familiare a carico | 15.000 € all’anno |
| Acquisto dell’immobile (GRP) | 275.000 €, o 220.000 € a Gozo e nel sud di Malta | 700.000 € in tutta Malta e Gozo |
| Affitto annuo (GRP) | 9.600 €, o 8.750 € a Gozo e nel sud di Malta | 14.000 € in tutta Malta e Gozo |
I pensionati ONU seguono regole proprie. La pensione ONU o la pensione di reversibilità ricevuta a Malta è esente, gli altri redditi esteri portati a Malta sono tassati al 15% e l’imposta minima è di 20.000 €. Devono ricevere a Malta almeno il 40% della pensione ONU. I pensionati devono invece ricevere a Malta l’intera pensione, che deve rappresentare almeno il 75% del loro reddito imponibile.
L’imposta minima si paga entro il 30 aprile dell’anno precedente l’anno di accertamento, insieme a una dichiarazione che dimostra il rispetto dei requisiti. Il Commissioner non la rimborsa. Per gli status global resident, UE/SEE/svizzero e pensionato, il minimo è dovuto per intero sia nell’anno in cui lo status inizia sia in quello in cui termina.
Lo status dura cinque anni e si può rinnovare per altri periodi di cinque anni pagando un diritto di 2.500 €. Per mantenerlo bisogna abitare nell’immobile qualificante come residenza principale, avere un’assicurazione sanitaria, un documento di viaggio valido e risorse stabili, comunicare in maltese o in inglese e non trascorrere più di 183 giorni all’anno in un altro Paese. Il beneficiario non deve inoltre essere domiciliato a Malta né avere intenzione di diventarlo entro cinque anni.
Chi beneficia già di un programma
La regola 3(3) prevede che ogni status fiscale speciale concesso entro il 31 dicembre 2026, compreso quello richiesto con una domanda ricevuta entro quella data, resti valido fino al 31 dicembre 2031. Gli studi fiscali maltesi interpretano la norma nel senso che i beneficiari attuali, e chi presenta domanda entro la fine del 2026, mantengono le soglie in vigore fino alla fine del 2031.
La clausola sui soggiornanti di lungo periodo e sui residenti permanenti
Alcuni articoli scrivono anche che i residenti stranieri che diventano soggiornanti di lungo periodo o residenti permanenti pagheranno le imposte ordinarie su tutto il reddito. Il riferimento è alla regola 5(5).
In base alla regola 5(5), chi ha o chiede lo status di soggiornante di lungo periodo (per i cittadini extra UE) o il diritto di soggiorno permanente (per i cittadini UE) paga le imposte alle aliquote ordinarie sui redditi maltesi ed esteri, che arrivino o no a Malta. La stessa regola obbliga il mandatario del beneficiario a verificare ogni anno se il beneficiario o un familiare ha ottenuto o chiesto uno di questi status e a comunicarlo al Commissioner entro il 30 aprile. Il mandatario che non lo fa paga una sanzione di 10.000 €. La regola 6 fa poi cessare lo status fiscale speciale del beneficiario che diventa soggiornante di lungo periodo o residente permanente.
Dal 2018 l’articolo 4(1) dell’Income Tax Act applica lo stesso principio a tutti i residenti: chi è soggiornante di lungo periodo, o ha un certificato o una carta di soggiorno permanente, perde la tassazione per rimesse dall’anno in cui ottiene lo status. Le Global Residence Programme Rules (S.L. 123.148, regola 5(4)) contengono già una formula simile. La regola 5(5) porta il principio nel nuovo programma, così il beneficiario non può tenere l’aliquota fissa del 15% dopo aver ottenuto uno status di residenza permanente.
Il regime fiscale dei residenti ordinari
Il Legal Notice 195 non modifica l’Income Tax Act, le aliquote ordinarie né le regole su residenza e domicilio. Se vivi a Malta senza uno status fiscale speciale, continuano ad applicarsi le regole che seguono.
Malta tassa le persone fisiche in base a residenza e domicilio. Sei residente abituale se vivi a Malta nel corso ordinario della tua vita. Il domicilio, nel diritto maltese di origine anglosassone, è il Paese che consideri la tua casa permanente e non coincide con il domicilio del codice civile italiano. Dipende dai fatti del tuo caso e non dalla nazionalità: uno straniero che si trasferisce a Malta resta non domiciliato finché non fa di Malta la sua casa permanente.
- Se sei residente e domiciliato a Malta, paghi le imposte sul reddito mondiale.
- Se sei residente ma non domiciliato, paghi le imposte sui redditi prodotti a Malta e sui redditi esteri che porti a Malta. Malta non tassa i redditi esteri che lasci all’estero né le plusvalenze estere, anche quando le porti a Malta.
- Se sei soggiornante di lungo periodo, o hai un certificato o una carta di soggiorno permanente UE, la tassazione per rimesse non si applica: paghi le imposte sul reddito mondiale dall’anno in cui hai ottenuto lo status. Lo prevede dal 2018 l’articolo 4(1) dell’Income Tax Act, e il Legal Notice 195 non lo cambia.
- Se il tuo coniuge è residente abituale e domiciliato a Malta, la tassazione per rimesse non si applica neppure a te e paghi le imposte sul reddito mondiale.
- Se non sei residente, paghi le imposte solo sui redditi e sulle plusvalenze prodotti a Malta.
Il residente non domiciliato con redditi esteri di almeno 35.000 € che non arrivano interamente a Malta paga un’imposta minima di 5.000 € all’anno. I coniugi conviventi sommano i redditi esteri per verificare la soglia di 35.000 €. Le imposte maltesi già pagate si scomputano dai 5.000 € e chi è soggetto a un’altra imposta minima prevista dalla legge maltese è escluso. Il Legal Notice 195 lascia questa regola invariata.
Malta tassa il reddito imponibile con aliquote progressive dallo 0% al 35%. Ogni aliquota si applica solo alla parte di reddito che rientra nel proprio scaglione. Queste sono le aliquote per i contribuenti single relative all’anno 2026:
| Reddito imponibile | Aliquota |
|---|---|
| Fino a 12.000 € | 0% |
| Da 12.001 a 16.000 € | 15% |
| Da 16.001 a 60.000 € | 25% |
| Oltre 60.000 € | 35% |
Coppie sposate e genitori hanno tabelle proprie. Dal 2026 la Malta Tax and Customs Administration applica sette strutture di aliquote, in base allo stato civile e al numero di figli.
Beneficiari dei programmi e residenti ordinari a confronto
Rientrano nel Legal Notice 195
Titolari di status fiscale speciale
- 15% sui redditi esteri portati a Malta
- Imposta minima di 35.000 € all’anno (15.000 € pensionati, 20.000 € pensionati ONU)
- Immobile acquistato per almeno 700.000 € o affittato per almeno 14.000 € all’anno
- Domanda tramite un mandatario autorizzato, con un diritto di 8.500 €
Non rientrano
Residenti ordinari
- Aliquote progressive dallo 0% al 35%
- Se non domiciliati, redditi esteri tassati solo quando arrivano a Malta (salvo soggiornanti di lungo periodo e residenti permanenti)
- Imposta minima di 5.000 € solo con redditi esteri di almeno 35.000 € non portati interamente a Malta
- Nessun cambiamento dal Legal Notice 195
Cosa verificare
- Se vivi a Malta e non hai mai fatto domanda per un programma di residenza, il Legal Notice 195 non cambia la tua posizione fiscale.
- Se benefici già del GRP, di The Residence Programme, del Malta Retirement Programme o del programma per i pensionati ONU, il tuo status resta valido fino al 31 dicembre 2031. Prepara il passaggio alle nuove regole prima di quella data.
- Se stai valutando uno di questi programmi, una domanda ricevuta entro il 31 dicembre 2026 rientra nella regola transitoria. Le domande presentate dal 2027 seguono le nuove soglie.
- Se hai uno status fiscale speciale e pensi di chiedere la residenza di lungo periodo o permanente, verifica prima l’effetto fiscale, perché il tuo status speciale cesserà.
Il Budget 2027
Il ministro delle Finanze Clyde Caruana ha presentato il Budget 2027 il 26 ottobre 2026. Il discorso non annuncia modifiche alle Individual Tax Programme Rules, al regime di tassazione dei redditi rimessi a Malta o all’imposta minima di 5.000 € per i non domiciliati. Le misure per società, datori di lavoro e lavoratori autonomi sono nella nostra sintesi del Budget 2027 di Malta per le imprese.
Domande frequenti
Sono uno straniero che vive a Malta. Dal 2027 pagherò almeno 35.000 €?
Solo se chiedi e ottieni lo status di global resident o di residente UE, SEE e svizzero previsto dalle Individual Tax Programme Rules. Chi è tassato con le regole ordinarie paga le imposte alle aliquote ordinarie e il minimo di 35.000 € non lo riguarda.
Non sono domiciliato a Malta e porto qui una parte dei miei redditi esteri. Cambia qualcosa?
Il Legal Notice 195 lascia invariate la tassazione per rimesse e l’imposta minima di 5.000 € per i residenti non domiciliati.
Ho ottenuto lo status GRP nel 2023. Dal 2027 pagherò 35.000 €?
La regola 3(3) mantiene validi fino al 31 dicembre 2031 gli status concessi entro il 31 dicembre 2026, e gli studi fiscali maltesi la interpretano nel senso che le soglie attuali restano in vigore per quel periodo. Verifica la tua posizione con il tuo mandatario.
Dove posso leggere il testo ufficiale?
Legislation Malta pubblica il Legal Notice 195 del 2026 sul sito legislation.mt. Il link è tra le fonti in fondo all’articolo.
Fonti
- Legal Notice 195 del 2026, Individual Tax Programme Rules, 2026
- Global Residence Programme Rules, S.L. 123.148